
比特币、以太币、泰达币被定性:不是“钱”,全是骗局!央行一文再揭老底
据原文披露,2026年9月22日,人民银行通过网联清算公司发布金融教育宣传,明确指出比特币、以太币、泰达币等虚拟货币并非法定货币,不具备等同法律地位。境内一切相关兑换、交易、理财、中介等业务均属非法金融活动。
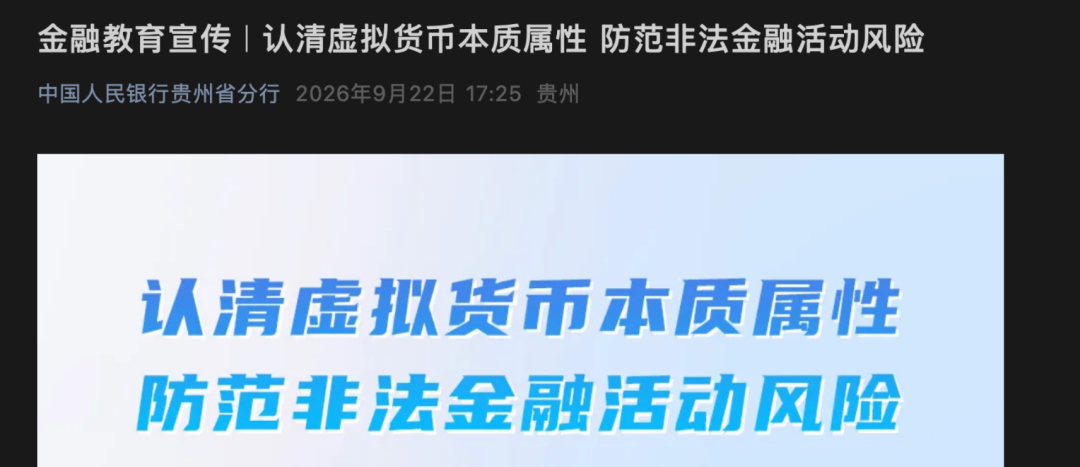
朋友们,今天咱们不绕弯子,直接给大家泼一盆清醒的冰水:请立即停止对虚拟货币的暴富幻想。2026年9月22日,中国人民银行通过网联清算公司再次发出强硬的金融教育宣传,标题一针见血——《认清虚拟货币本质属性,防范非法金融活动风险》。监管层如此反复、持续地发声,恰恰说明围绕虚拟货币的骗局从未停歇,且不断变换马甲,瞄准的是每一位可能上当的小白。
首先,我们必须从最根本的认知上“正名”。很多人错误地以为比特币、以太币、泰达币是所谓的“新型货币”,未来能用来交易、支付但央行定调异常清晰:它们不是货币当局发行的,不代表任何信用,不具备与法定货币等同的法律地位,不应也不能作为货币在市场上流通使用。简单来说,它们在代码世界里或许叫“币”,但在法律和金融体系里,它们不是“钱”。你用它进行交易,其法律性质和保护力度与使用人民币有天壤之别,切勿混淆。
其次,境内涉及虚拟货币的所有业务活动,均已触碰法律红线,被“严格禁止、坚决依法取缔”。央行宣传中已明确列举,包括但不限于:用法定货币兑换虚拟货币、虚拟货币之间的相互兑换、作为中央对手方买卖虚拟货币、为虚拟货币交易提供信息中介和定价服务、代币发行融资(即ICO)、以及发行虚拟货币相关的理财产品、衍生品和金融产品交易等。这些行为在境内进行,即被定性为非法金融活动。
那么,有人是否企图通过“出海”来规避监管?这次宣传彻底堵死了这条路。政策明确指出,境外的任何单位和个人,不得以任何形式向中国境内主体提供虚拟货币服务。同时,境内的主体及其控制的境外主体,未经批准不得在境外发行虚拟货币。特别值得注意的是,政策还点名禁止未经批准在境外发行与人民币挂钩的稳定币,以及原则上禁止在境内开展或为现实世界资产代币化(RWA)提供中介或IT服务。这意味着,无论项目方服务器设在何处、团队藏身何方,只要其服务对象涉及中国境内居民,就已涉嫌非法。
现实中,骗子们的剧本总是花样翻新,但核心套路万变不离其宗。第一种是“稳赚不赔、高额利息”型,打着“量化交易”“AI智能炒币”“锁仓高息”等幌子,承诺日化或月化收益。任何投资都伴随风险,而这类承诺恰恰是诈骗最典型的特征。第二种是“老师带单、社群洗脑”型,通过微信群、直播间展示虚假盈利,由“助理”诱导下载境外交易APP,本质是吸引你入金然后收割。第三种是“搬砖套利、场外收U”型,宣称私下高价收售泰达币可赚差价,实则可能让你在不知情中为洗钱、电诈资金“过账”。
此外,还有两种更具迷惑性的骗局。一种是“新概念包装”型,将旧有的发币、集资套路披上“Web3”“AI智能体”“RWA房产代币”“民族资产+区块链”等光鲜外衣,概念越新颖,镰刀往往越锋利。另一种是“拉人头返佣”型,利用“静态收益靠币价,动态收益靠下线”的模式,鼓励参与者不断发展亲友加入,实质上已构成传销与非法集资的混合体。
最令人痛心的,是一些人并非炒币,却为了蝇头小利沦为骗局的“工具人”。央行特别提醒,切勿出租、出借自己的银行卡、支付账户,更不要按照他人指示参与虚拟货币的“过账”、买卖操作,不要成为所谓的“车手”“币商”“U商”。现实中,诈骗分子常利用这些人的账户转移赃款,再通过虚拟货币洗白。一旦涉案,参与者银行卡会被冻结,甚至可能触犯帮助信息网络活动罪、掩饰隐瞒犯罪所得罪,面临刑事追究。为了区区手续费搭上自己的人生,极不值得。
监管为何对虚拟货币保持如此高压且清晰的态度?因为其特性极易与各类黑产交织。其匿名性和跨境流转的便捷性,使得资金流向难以追踪,境内民众受骗后资金一旦转换为虚拟货币并转出境外,追回难度极大。同时,价格被操控、交易所突然“拔网线”或直接跑路的风险极高。它已成为电信网络诈骗、网络赌博、非法集资等犯罪活动转移资金的“黑箱”。因此,监管不定性其为货币、不承认其境内业务合法性,正是为了打破公众对“官方兜底”的幻想。
最后,让我们把央行的核心提醒浓缩成三句话送给家中的辈和朋友们:比特币、以太币、泰达币都不是人民币,不能当钱用;在国内搞兑换、代投、理财、推广境外平台,基本都属于非法金融活动;任何向你吹嘘“稳赚不赔”、“内部渠道”、“人民币稳定币红利”的人,最终目的都是你的本金。守住钱袋子,切勿参与任何形式的虚拟货币炒作或为相关活动提供账户支持。在这个信息纷杂的时代,能够保持清醒、远离陷阱,本身就是一种宝贵的财富。